2018年城市配送行业发展现状分析与前景预测 市场规模巨大但仍处于探索阶段
城市配送作为物流链条中“最后一公里”的关键环节,直接连接着商品与最终消费者,其发展水平深刻影响着城市经济运行效率和居民生活品质。2018年,随着电子商务、新零售、即时消费的持续升温,中国城市配送行业迎来了前所未有的发展机遇,市场规模持续扩大,但与此行业整体仍处于模式探索与能力构建的初级阶段,距离成熟、高效、绿色的理想状态尚有明显差距。
一、市场规模持续扩容,需求场景日趋多元
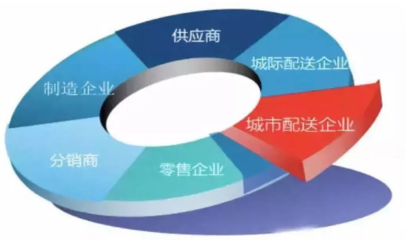
2018年,中国城市配送市场规模已达到数千亿元级别,并保持着两位数的高速增长。驱动这一增长的核心力量来自多方面:一是网络零售额继续攀升,海量快递包裹需要城市末端配送网络支撑;二是餐饮外卖、生鲜电商、社区团购等即时配送需求爆发,将城市配送从“次日达”推向“分钟级”响应;三是连锁商业、批发市场、制造业与商贸流通企业的共同配送、集中配送需求稳步释放,城市内部B2B配送体量同样不容小觑。从参与主体看,既有顺丰、通达系等快递企业向城市配送延伸,也有美团、饿了么、达达等即时配送平台快速崛起,还有传统物流企业、冷链企业及各类创业公司争相布局,市场呈现高度活跃的竞争态势。
二、基础设施与政策环境逐步改善,但仍存瓶颈
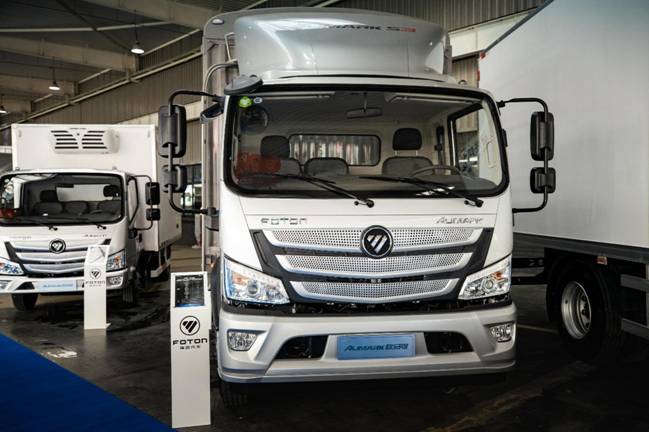
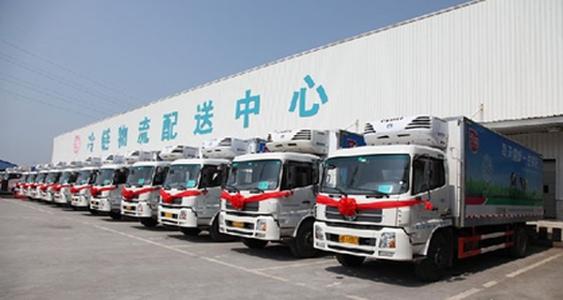
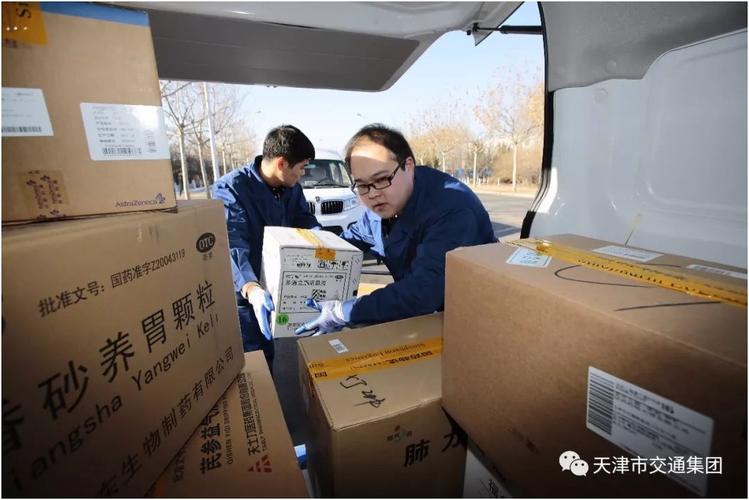
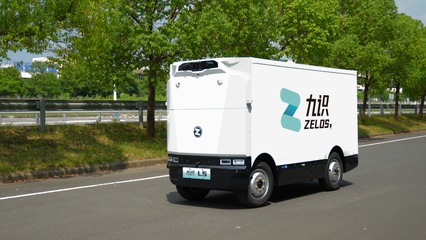
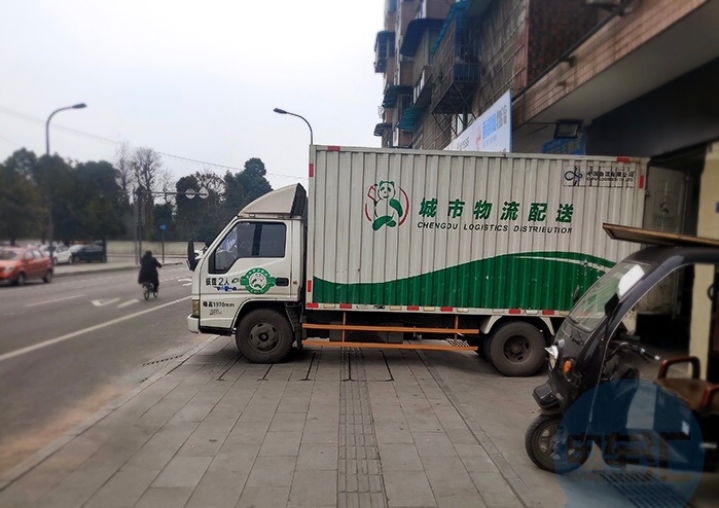
2018年,国家层面密集出台了一系列促进物流降本增效、推动城乡配送发展的政策文件,如《关于推进电子商务与快递物流协同发展的意见》等,地方政府也纷纷规划建设城市共同配送中心、末端公共服务站点,推广新能源配送车辆。城市配送的基础设施短板依然突出:城市内部货运通行政策严格,货车进城难、停靠难、装卸难问题普遍;末端网点布局缺乏统一规划,重复建设与资源浪费并存;仓储设施多集中于城市外围,与城市消费中心衔接不够顺畅;冷链物流设施尤其不足,难以满足生鲜、医药等品类的配送要求。
三、运营模式多样并进,标准化智能化水平待提升
2018年城市配送领域涌现出多种运营模式:一是以平台为核心的众包模式,整合社会运力实现高效匹配;二是共同配送模式,多家企业共享配送中心与车辆资源,降低各单位成本;三是仓配一体化模式,将仓储与配送深度协同以缩短交付周期;四是前置仓模式,在社区周边设置小型仓库以支撑即时配送。这些模式虽在不同场景下各显优势,但也面临共同的挑战:行业标准化程度低,服务规范、计价规则、载具标准尚未统一;信息化、智能化应用仍处于点状突破阶段,大数据、人工智能在路径优化、需求预测、运力调度等方面的价值远未充分释放;城市配送企业普遍面临人力资源紧张、成本高企、盈利困难等压力,尤其末端配送人员流动性大,服务质量波动明显。
四、前景预测:迈向绿色、智慧、集约的新阶段
城市配送行业将在巨大市场需求的牵引下加速演化。预计到2020年前后,市场规模有望突破万亿级。发展趋势将集中体现在几个方面:一是绿色化,新能源车辆、可循环包装、绿色配送站点将加快普及;二是智慧化,5G、物联网、AI等技术将构建起更精准的实时调度与预测体系;三是集约化,共同配送、统仓统配将成为城市物流降本增效的主导方向;四是融合化,配送与零售、餐饮、制造等产业的边界日益模糊,供应链一体化服务能力成为核心竞争力。不过,这一进程取决于政策突破、技术落地及商业模式验证的速度,行业从探索期走向成熟期仍需时日。城市配送企业唯有持续创新,聚焦效率与体验,才能在激烈的竞争中赢得未来。
如若转载,请注明出处:http://www.syhncy.com/product/67.html
更新时间:2026-10-28 20:31:19